第 1 章 · 免费在线阅读
随机过程与风险中性定价
阅读第 1 章 →从观察到的收益率分布出发,介绍模型、定价与敏感度。
- 理解期权收益、行权方式与看涨看跌期权平价关系。
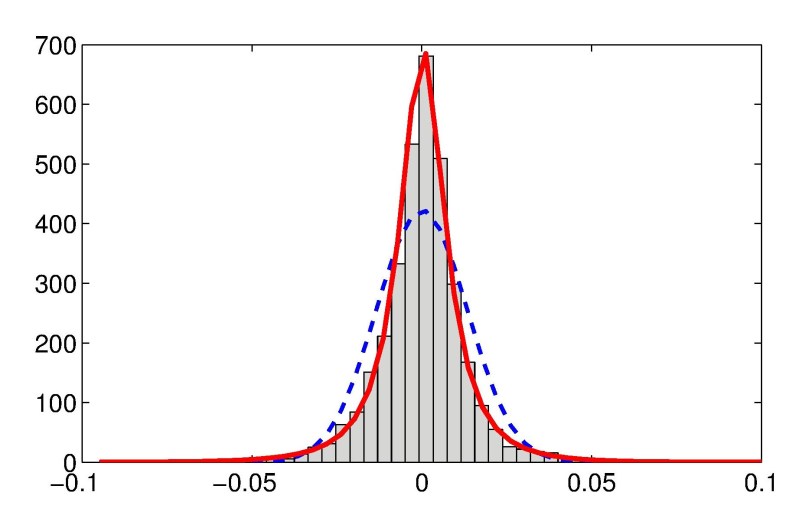
- 对股票对数收益率的分布及尾部进行模型拟合。
- 通过矩母函数推导风险中性漂移修正。
- 计算 Black–Scholes 价格与希腊字母,求解隐含波动率,并解释其偏斜与曲面。
模型: 几何布朗运动、Merton 跳跃扩散、方差 Gamma(VG)与正态逆高斯(NIG)模型。
导读与第 1–2 章 · 免费在线阅读
Python 数值方法
理解期权价格如何计算,将随机模型与定价公式同算法、可运行的 Python 程序及计算结果联系起来。在线阅读,并下载 Notebook 运行程序。
从公式到实际计算
先运行一个例子
以无股息欧式看涨期权为例:股票现价 S = 100,执行价 K = 100,到期时间 T = 1 年,无风险利率 r = 5%。只修改年化波动率 σ,比较 Black–Scholes 定价结果。
定价函数原样摘自第一章。先运行 pip install numpy scipy 安装依赖,再复制到 Python 或 Jupyter 运行。
import numpy as np
from scipy.stats import norm

def black_scholes_d1_d2(sigma, S0, K, T, r):
    """Return the two standardized distances used in the BSM formula."""
    d1 = (np.log(S0 / K) + (r + sigma**2 / 2) * T) / (sigma * np.sqrt(T))
    d2 = d1 - sigma * np.sqrt(T)
    return d1, d2

def black_scholes_formula(sigma, S0, K, T, r, cp):
    """Return a no-dividend European call (cp=1) or put (cp=-1) value."""
    if cp not in (-1, 1):
        raise ValueError("cp must be 1 for a call or -1 for a put")
    d1, d2 = black_scholes_d1_d2(sigma, S0, K, T, r)
    discount = np.exp(-r * T)
    return cp * (S0 * norm.cdf(cp * d1) - K * discount * norm.cdf(cp * d2))

# 页面演示调用:cp=1 表示看涨,cp=-1 表示看跌
for sigma in (0.10, 0.20, 0.40):
    price = black_scholes_formula(sigma, 100, 100, 1, 0.05, cp=1)
print(f"σ={sigma:.0%} C={price:.4f}")将 σ 从 20% 改为 40%,看涨期权价格由 10.4506 升至 18.0230。你也可以修改 S、K 或 T,重新运行并比较结果。
适合具备概率、微积分和 Python 基础,希望理解期权定价实际计算过程的读者。
在线阅读讲解,在下载的 Notebook 中查看对应程序,再修改输入并比较计算结果。
使用树方法、模拟、偏微分方程和变换方法,计算期权价格、希腊字母、隐含波动率与提前行权边界。
| 内容与功能 | 在线版本免费阅读在线阅读 | Jupyter Notebook 系列€19.99 · 一次性付款获取 Notebook |
|---|---|---|
| 讲解与结果 | 阅读已发布章节的概念讲解、公式、图表与计算结果。 | 在可执行的 Jupyter Notebook 中学习相同内容。 |
| Python 代码 | 展示部分代码。 | 获取完整 Python 代码,包括在线版本中隐藏的程序。 注册后可免费试用第 1 章 Notebook。 |
| 动手实验 | 在浏览器中查看图表与计算结果。 | 运行和修改代码,调整参数并复现结果。包含配套文件与环境配置说明。需使用 Python 3.11 或更高版本。 |
| 章节与更新 | 导读与第 1–2 章已上线,其余章节将陆续发布。 | 陆续获取全书 6 个 Notebook。后续章节均包含在本次购买中,无需再次付费。 |
| 学习支持 | 通过在线讲解自主学习。 | 可通过邮件提问,交流书中的概念、数值方法与 Python Notebook。 |
首发优惠价 · 全书持续更新中
一次购买包含全书 6 个 Jupyter notebook的中英文版本、完整代码与配套文件。后续章节发布后,均可获取,无需再次付费。
学习有支持:购买后可通过邮件提问,交流书中的概念、数值方法和 Python notebook。
由于全书尚在编写中,目前提供优惠首发价。第 1、2 章已上线,第 3–6 章将陆续加入。
购买后可在“我的购买”中随时下载。
€19.99 一次性付款
下载第 2 章:二叉树和三叉树期权定价
从模型到计算
本书将每个数值计算步骤与对应公式联系起来。读者可以查看定价函数、复现图表,并将数值结果与基准值比较。调整树的步数、模拟路径数、网格大小或傅里叶方法的参数,可以观察数值误差的来源。
从模型假设出发,逐步理解计算算法及其 Python 实现。
复现数值结果,与基准值比较,并观察增加计算精度后误差如何变化。
六章内容概览
第 1 章 · 免费在线阅读
从观察到的收益率分布出发,介绍模型、定价与敏感度。
模型: 几何布朗运动、Merton 跳跃扩散、方差 Gamma(VG)与正态逆高斯(NIG)模型。
第 2 章 · 免费在线阅读
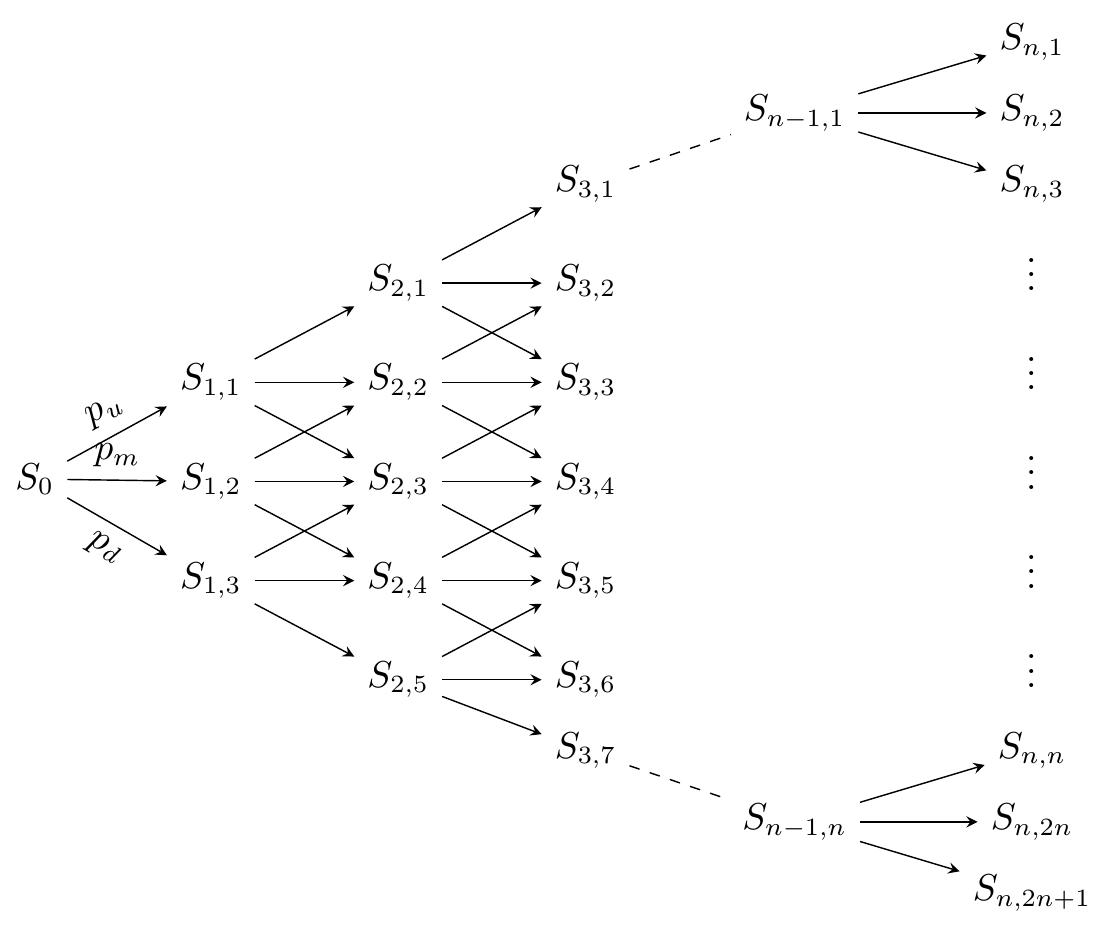
使用逆向递推,对欧式期权及可提前行权的期权进行离散定价。
方法: Cox–Ross–Rubinstein、灵活二叉树、二叉 Black–Scholes 树、Boyle 三叉树与 Richardson 外推。
第 3 章 · 即将上线
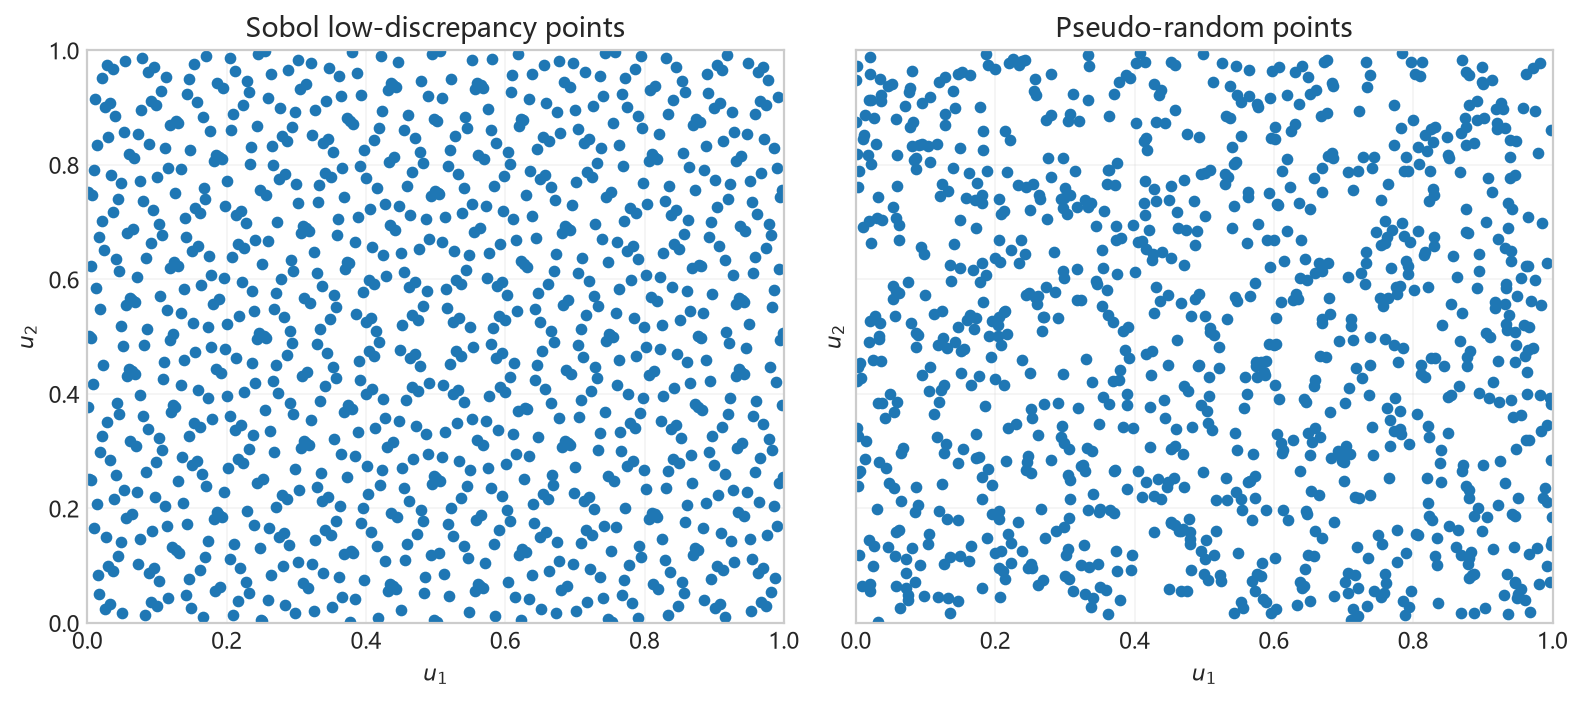
基于模拟的定价、方差缩减与敏感度估计。
工具: Cholesky 分解、控制变量、重要性抽样、扰乱 Sobol 序列,以及路径法和似然比法的希腊字母估计。
第 4 章 · 即将上线
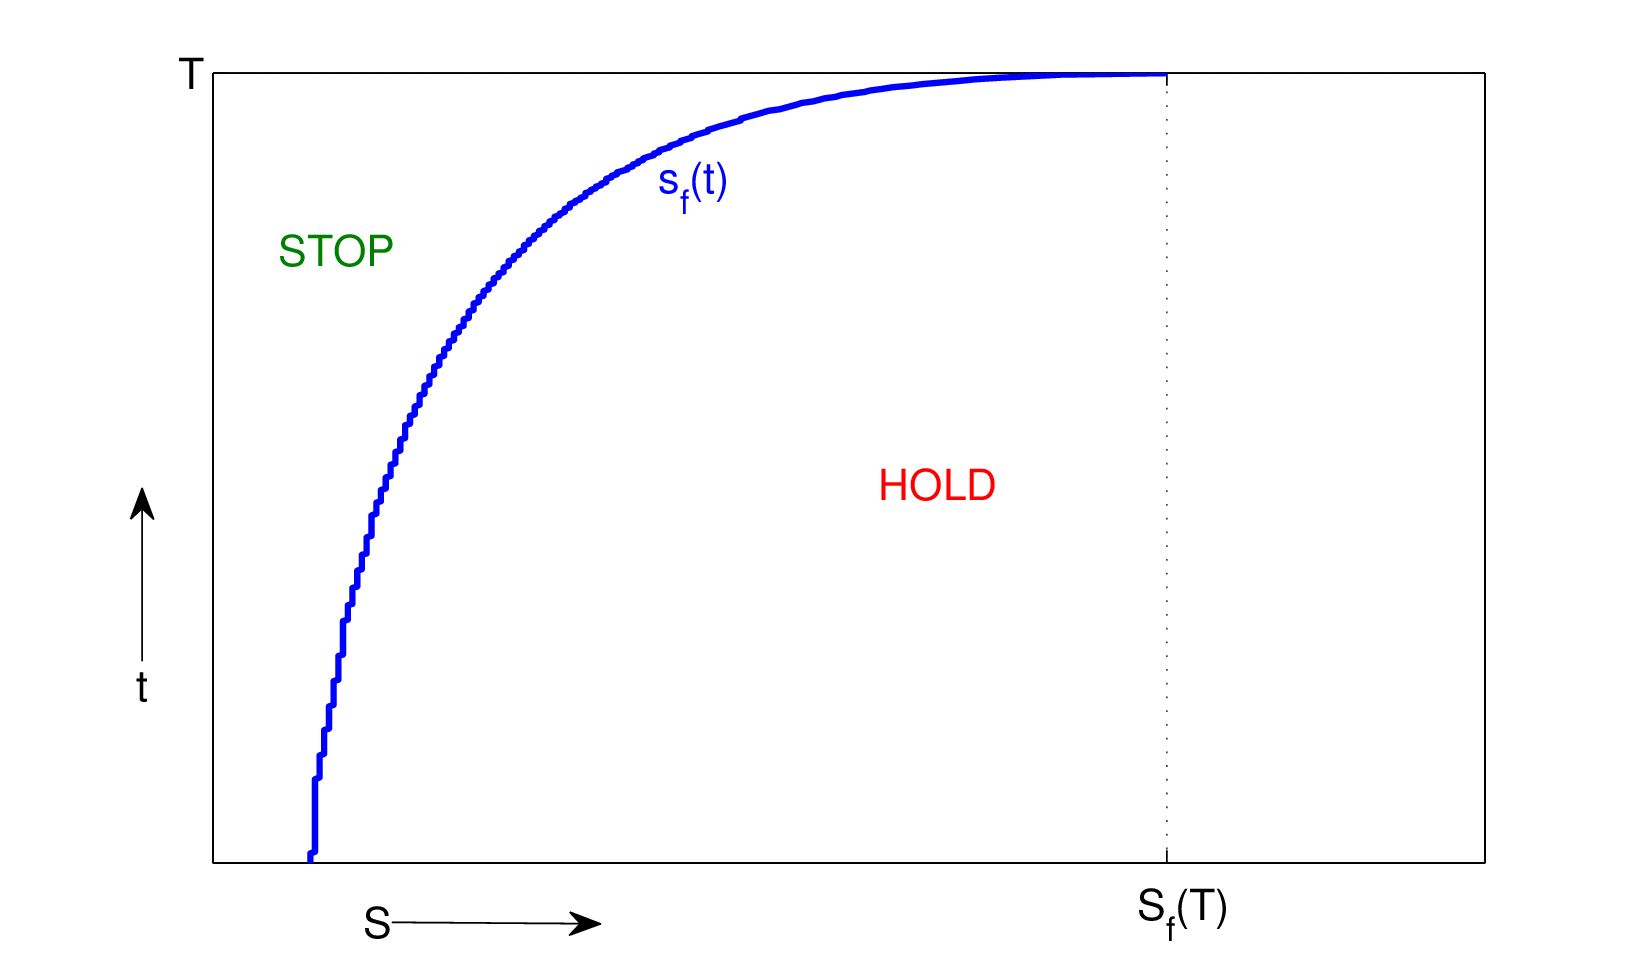
对 Black–Scholes 偏微分方程作有限差分近似,在网格上计算期权价格。
方法: 显式与隐式 Euler、Crank–Nicolson、三对角方程组、逐次超松弛法与投影迭代。
第 5 章 · 即将上线
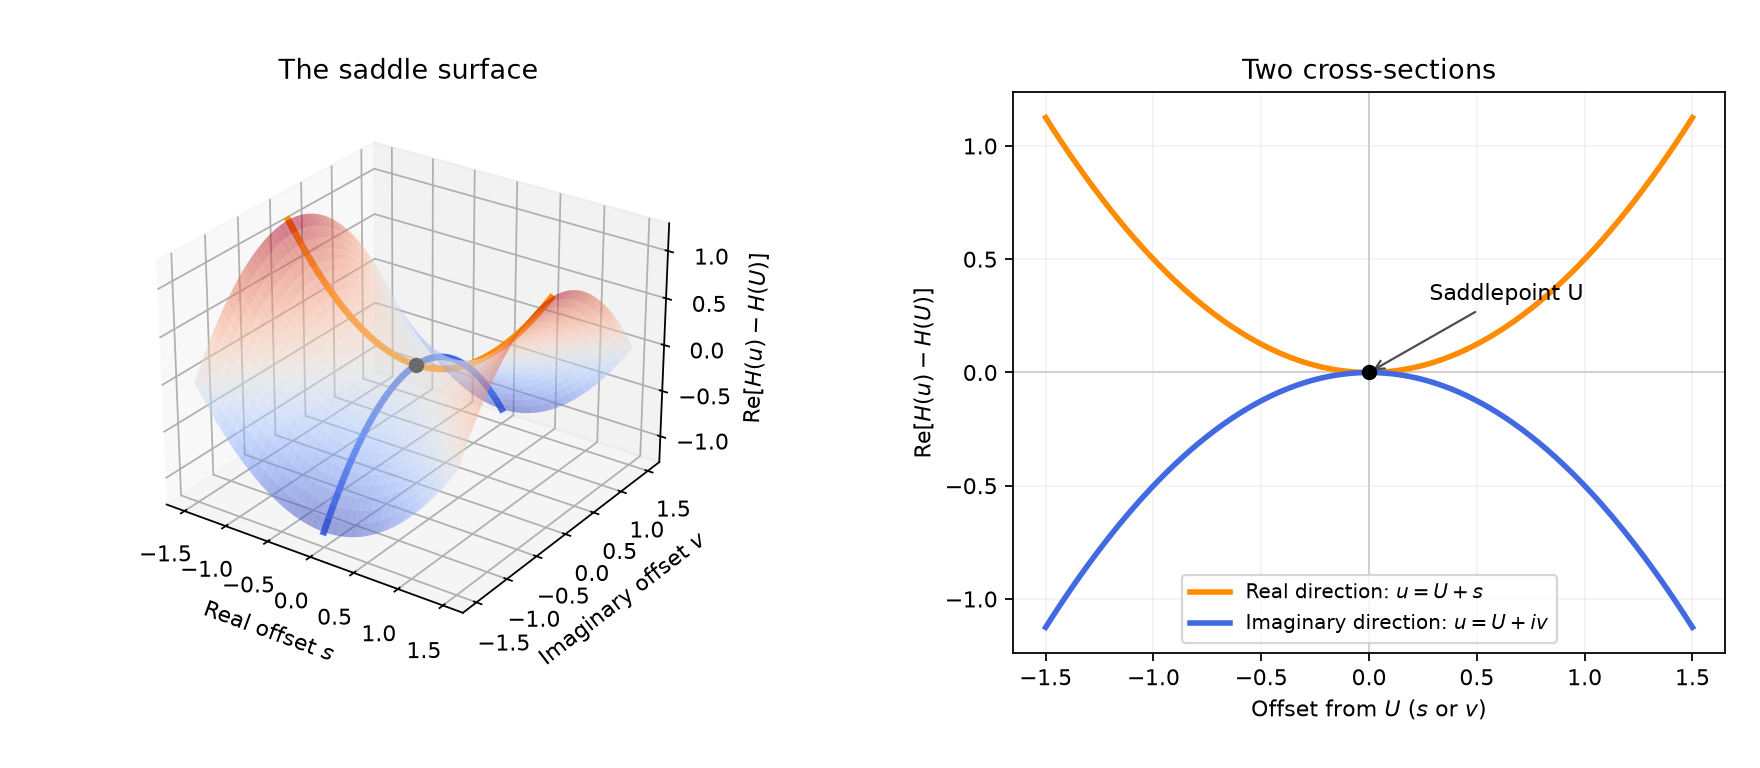
基于累积量母函数,近似计算分布与尾概率。
方法: Daniels 密度修正、Lugannani–Rice 尾概率、Rogers–Zane 定价与 Carr–Madan 鞍点定价。
第 6 章 · 即将上线
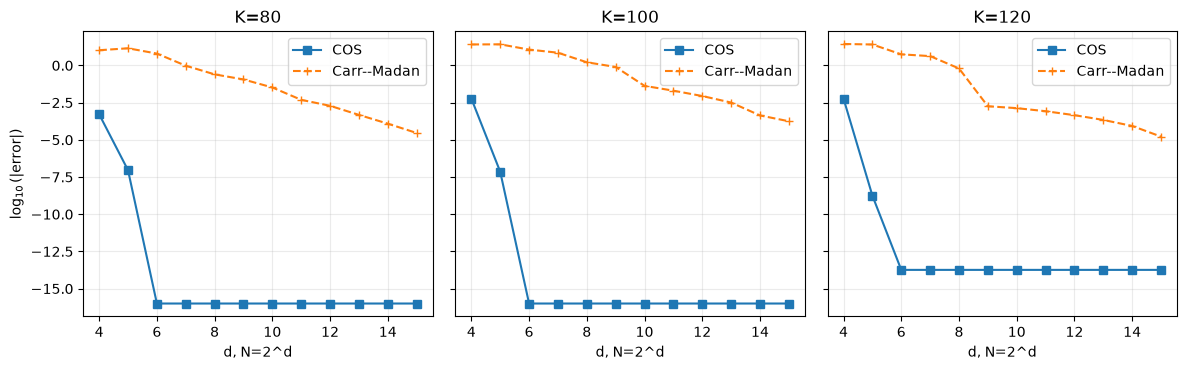
利用特征函数快速定价,并控制数值误差。
方法: Carr–Madan FFT、卷积(CONV)与傅里叶余弦(COS)展开,以及截断、离散化和周期性误差。
可以运行的数值实验
比较奇数与偶数步数下的价格,观察收敛。
衡量抽样误差与方差缩减的效果。
细化空间与时间网格,识别导致不稳定的参数设置。
调整阻尼参数与频率间隔,比较不同执行价下的计算精度。
Python 工具: NumPy、SciPy、pandas、Matplotlib 和 Jupyter。
需要概率、微积分与 Python 的基础知识。本书将数学推导步骤与数值实现联系起来。
导读与第 1–2 章可免费在线阅读,其余章节将陆续上线。
介绍。树方法、最小二乘蒙特卡洛、偏微分方程的行权约束与傅里叶逆向递推涵盖美式或百慕大期权定价。
与基准值比较,衡量蒙特卡洛抽样误差,并调整树的步数、偏微分方程网格与傅里叶参数,观察收敛性和稳定性。
注册后可免费下载第 1 章。一次性支付 €19.99,即可获取全书六章的中英文 Notebook、配套文件,以及后续陆续发布的所有章节。
注册后可免费下载第 1 章。登录后选择中文或英文压缩包。